La transición energética como oportunidad financiera: dónde se juega España su liderazgo inversor
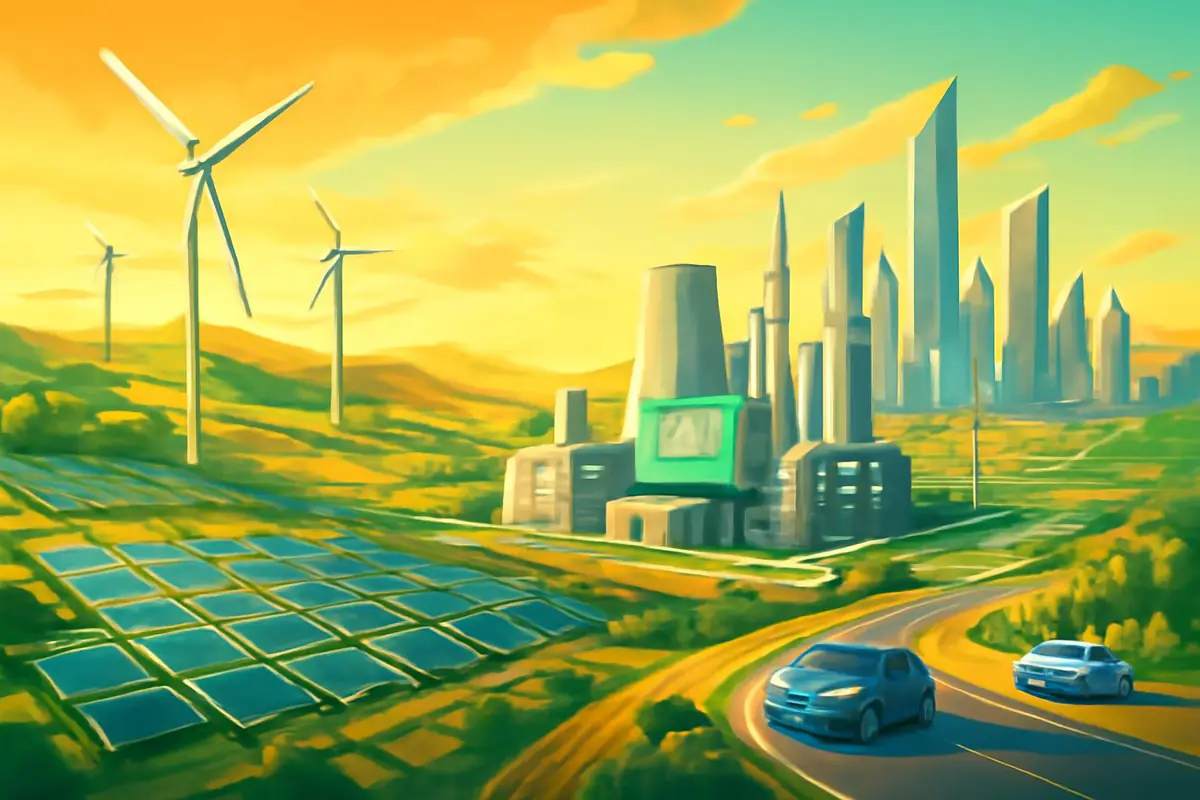
La transición energética ya no es solo un desafío ambiental: es, cada vez más, una enorme oportunidad económica y financiera. España, por recursos naturales, posición geográfica y experiencia regulatoria, está especialmente bien situada para liderar esta transformación en Europa y en el Mediterráneo.
Sin embargo, el liderazgo no está garantizado. Depende de decisiones estratégicas de hoy: dónde se invierte, qué sectores se priorizan, cómo se regula y de qué manera se canaliza el ahorro privado hacia proyectos sostenibles. Entender este mapa de oportunidades es clave tanto para el inversor particular como para empresas y administraciones.
Por qué España parte con ventaja en la transición energética
España se encuentra en una posición singular. Combina un alto potencial de energías renovables competitivas y diversificadas con una red financiera y empresarial cada vez más orientada a la sostenibilidad.
En el plano físico, España dispone de algunos de los mejores recursos solares de Europa, un notable potencial eólico –tanto terrestre como marino–, zonas aptas para la biomasa y una incipiente infraestructura para el hidrógeno verde. En paralelo, la experiencia acumulada con subastas renovables, redes de transporte y distribución y marcos regulatorios ha creado un ecosistema relativamente maduro.
En el plano financiero, los mercados de capitales españoles ya se han abierto a bonos verdes y financiación sostenible, mientras que la banca nacional integra criterios ESG en su análisis de riesgos. El resultado es un entorno donde la transición energética no es solo necesaria, sino potencialmente rentable.
Los grandes focos de inversión: dónde se jugará el liderazgo
Para que España consolide un liderazgo inversor real, debe concentrar esfuerzos en ciertos ámbitos clave. No basta con instalar más megavatios renovables: es necesario desarrollar toda la cadena de valor, desde la generación hasta el consumo eficiente.
Los focos principales pueden agruparse en cinco grandes bloques interconectados: generación renovable, redes e infraestructuras, almacenamiento y flexibilidad, descarbonización industrial y cambios en movilidad y edificación. Cada bloque presenta riesgos, retornos y horizontes temporales distintos.
| Ámbito | Oportunidad principal | Tipo de retorno esperado |
|---|---|---|
| Generación renovable | Solar, eólica terrestre y marina | Ingresos estables a largo plazo |
| Redes e infraestructuras | Refuerzo de transporte y distribución | Rentabilidad regulada y predecible |
| Almacenamiento y flexibilidad | Baterías, bombeo, gestión de demanda | Mayor riesgo, potencial alto crecimiento |
| Descarbonización industrial | Hidrógeno verde, electrificación, eficiencia | Proyectos intensivos, retornos a medio plazo |
| Movilidad y edificios | Vehículo eléctrico, rehabilitación energética | Ahorro en costes y nuevos modelos de negocio |
Generación renovable: del boom fotovoltaico al valor a largo plazo
La energía solar fotovoltaica se ha convertido en emblema de la nueva ola inversora. España ha pasado en pocos años de un mercado casi paralizado a encadenar récords de nueva capacidad instalada. Pero el verdadero liderazgo no se mide solo en gigavatios, sino en la capacidad de crear proyectos sostenibles y rentables en el tiempo.
Para el inversor, la clave ya no es entrar en cualquier proyecto, sino diferenciar entre desarrollos especulativos y activos bien estructurados. Aspectos como la calidad del recurso, el acceso a red, la estabilidad regulatoria, los acuerdos de compra de energía (PPA) y la gestión ambiental del proyecto marcarán la diferencia en la rentabilidad futura.
La eólica terrestre sigue siendo un pilar fundamental, con tecnologías más eficientes y repotenciaciones que permiten extraer más energía de emplazamientos existentes. La eólica marina, todavía incipiente en España, se perfila como una vía para consolidar capacidades industriales, especialmente en astilleros, componentes y servicios.
Redes e infraestructuras: el sistema nervioso del nuevo modelo energético
Sin redes robustas, digitales y flexibles, la transición energética se atasca. La electrificación masiva de consumo –vehículos, calefacción, procesos industriales– exige un refuerzo significativo de transporte y distribución, así como nuevas capacidades de integración de renovables distribuidas.
Estos proyectos pueden ser menos vistosos que un gran parque solar, pero ofrecen retornos estables y regulados, muy valiosos para inversores que buscan seguridad. Además, la digitalización de redes abre la puerta a servicios avanzados de gestión de demanda, agregación de recursos y optimización en tiempo real, creando nuevos modelos de negocio.
La interconexión con Francia, Portugal y, potencialmente, con el norte de África será otra pieza clave. Cuanto más conectada esté España, más podrá aprovechar su excedente renovable para exportar energía o productos energéticos como el hidrógeno verde.
Almacenamiento y flexibilidad: el nuevo terreno de innovación
Una matriz energética basada en renovables variables necesita capacidad para almacenar electricidad y ajustar la demanda. Aquí se abre un campo de innovación tecnológica y financiera donde España puede posicionarse con proyectos piloto, regulaciones inteligentes y colaboración público-privada.
Las baterías a gran escala, el bombeo hidroeléctrico, las soluciones de almacenamiento térmico y los sistemas de gestión de demanda en hogares y empresas serán esenciales. Aunque estos modelos aún están madurando, quien se posicione temprano podrá capturar una parte significativa del valor cuando el mercado se consolide.
Para el inversor, este ámbito supone mayores incertidumbres, pero también la posibilidad de participar en negocios de crecimiento acelerado. La clave estará en seleccionar proyectos con bases tecnológicas sólidas, escalabilidad y marcos regulatorios que reconozcan el valor de la flexibilidad.
Descarbonización industrial y empleo: una oportunidad país
La industria española afronta el doble reto de mantener competitividad y reducir emisiones. Sectores como el acero, el cemento, la cerámica, los fertilizantes o la química necesitarán soluciones de electrificación, eficiencia y, en muchos casos, hidrógeno verde o combustibles renovables.
Esta transformación puede percibirse como una amenaza, pero también representa una gran oportunidad para generar empleo cualificado y estable. Proyectos de hidrógeno verde ligados a polos industriales, corredores logísticos o puertos pueden movilizar importantes volúmenes de inversión, tanto nacional como extranjera.
Además, España puede posicionarse como proveedor de componentes, ingeniería y servicios para la descarbonización de otros países. El liderazgo inversor se medirá también por la capacidad de exportar soluciones, no solo por instalar capacidad dentro de las fronteras.
Cómo puede participar el inversor particular en la transición
El inversor individual no necesita levantar un parque solar para participar en esta ola de cambio. Existen varias vías para alinear ahorro y transición energética, adaptadas a distintos niveles de conocimiento y tolerancia al riesgo.
- Participar en fondos de inversión y planes de pensiones con enfoque sostenible, priorizando aquellos que explican con claridad su metodología ESG y sus métricas de impacto.
- Explorar oportunidades en autoconsumo fotovoltaico, comunidades energéticas locales y soluciones de eficiencia en el propio hogar, reduciendo costes a la vez que se contribuye a la descarbonización.
- Analizar emisiones de bonos verdes o sostenibles, especialmente de empresas energéticas, de infraestructuras o de entidades públicas que financien proyectos ligados a la transición.
En todos los casos, es fundamental huir del pensamiento de moda y centrarse en la calidad real de los proyectos. La etiqueta “verde” no garantiza automáticamente solidez financiera ni impacto climático. La transparencia, la gobernanza y la capacidad técnica del promotor son elementos críticos.
Claves para que España consolide su liderazgo inversor
Para que la transición energética se convierta en un verdadero motor financiero, España deberá avanzar en varias direcciones simultáneas. En primer lugar, asegurar estabilidad y previsibilidad regulatoria, evitando cambios bruscos que erosionen la confianza. En segundo lugar, acelerar la tramitación administrativa sin renunciar al rigor ambiental y social.
En tercer lugar, profundizar en la educación financiera y energética de ciudadanos y empresas, de modo que más actores comprendan las oportunidades y los riesgos asociados. Y, finalmente, reforzar la cooperación entre sector público, empresas, universidades y centros tecnológicos para generar una masa crítica de conocimiento y talento que sostenga el liderazgo a largo plazo.
La transición energética no es una moda pasajera, sino el nuevo marco estructural de la economía. España tiene ante sí la posibilidad de situarse en la primera línea de esta transformación, atrayendo capital, generando empleo de calidad y construyendo un modelo productivo más resiliente.
Convertir esta posibilidad en realidad dependerá de la lucidez con la que se identifiquen las oportunidades, de la responsabilidad con la que se gestionen los riesgos y de la creatividad para diseñar soluciones que unan rentabilidad e impacto. En esa intersección se juega el verdadero liderazgo inversor de España.