El laberinto fiscal español: cómo los cambios tributarios afectan a inversores y pymes
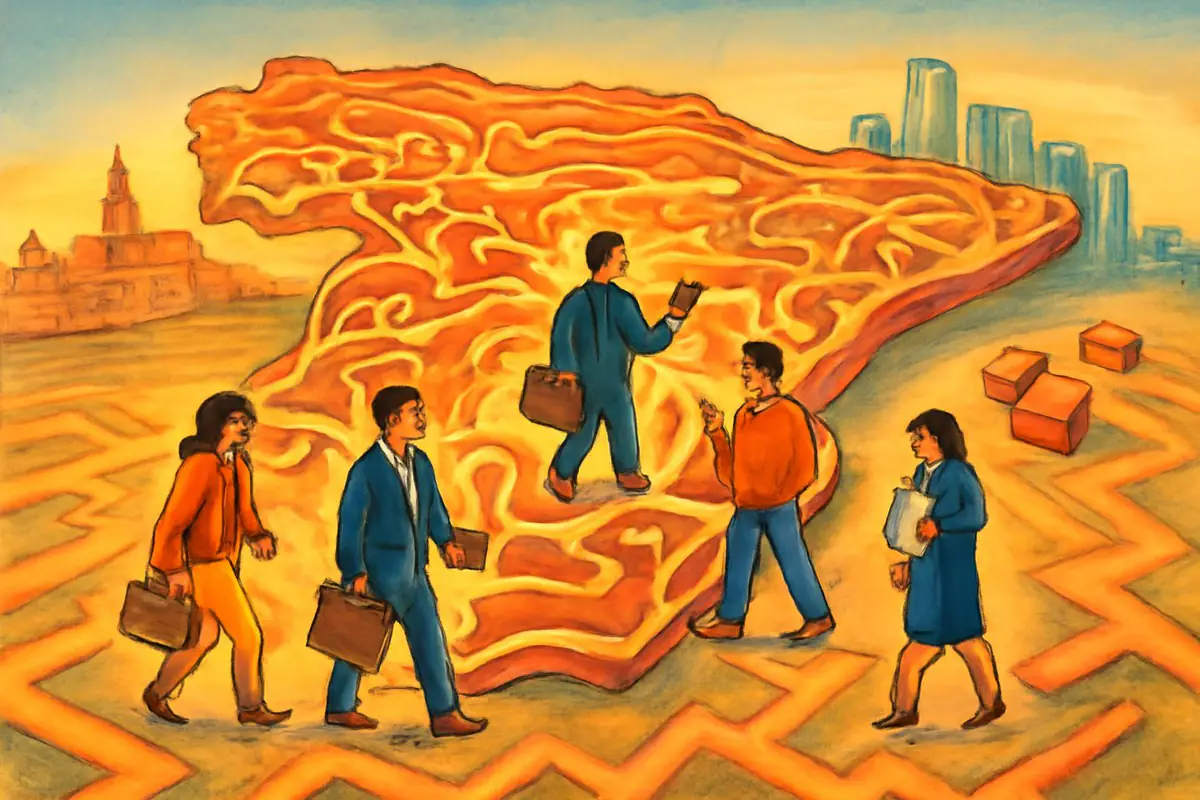
En los últimos años, el sistema fiscal español se ha vuelto un auténtico laberinto para quienes invierten, emprenden o dirigen pequeñas y medianas empresas. Cada reforma introduce nuevos matices, deducciones y obligaciones que, si no se comprenden bien, pueden traducirse en costes ocultos, sanciones y decisiones de negocio equivocadas.
Entender este entorno no es un lujo, es una herramienta de supervivencia. Las pymes y los inversores que aprenden a navegar la fiscalidad española no solo reducen riesgos, también descubren oportunidades para optimizar recursos, financiar su crecimiento y ganar competitividad.
Por qué la fiscalidad española cambia tanto
El sistema tributario español combina normas estatales, autonómicas y, en algunos casos, locales. Eso significa que un mismo contribuyente puede estar expuesto a reglas distintas según la comunidad autónoma donde reside o donde opera su negocio.
A esto se suma que España ha vivido en la última década una sucesión de reformas motivadas por necesidades de recaudación, cambios políticos y adaptación a directivas europeas. El resultado es una sensación constante de incertidumbre normativa y económica que impacta de forma directa en la planificación de inversiones y en la gestión diaria de las pymes.
Para el pequeño empresario, seguir el hilo de estas reformas es complicado. Para el inversor, especialmente el extranjero, puede resultar disuasorio si no cuenta con una buena guía local. Sin embargo, quienes invierten tiempo en comprender las reglas descubren que la fiscalidad también ofrece márgenes de maniobra y ventajas competitivas.
Impuestos clave para inversores y pymes
En España, tanto pymes como inversores se enfrentan a un conjunto de impuestos recurrentes. Conocerlos es el primer paso para tomar decisiones con criterio y evitar sorpresas desagradables.
| Impuesto | Quién lo paga | Impacto principal |
|---|---|---|
| Impuesto sobre Sociedades | Sociedades y algunas entidades | Grava beneficios empresariales y condiciona reinversión |
| IRPF | Personas físicas residentes | Afecta a dividendos, plusvalías e ingresos del autónomo |
| IVA | Empresas y autónomos | Repercute en precios, flujo de caja y obligaciones formales |
| Impuestos autonómicos | Residentes o bienes en la región | Modulan coste fiscal total: patrimonio, sucesiones, etc. |
Dentro de este panorama, tres elementos concentran la mayor parte de las preocupaciones: el tipo efectivo del Impuesto sobre Sociedades, la tributación de las rentas del capital (dividendos y plusvalías) y las cotizaciones y cargas que soportan los trabajadores y autónomos.
El impacto del Impuesto sobre Sociedades en las pymes
El Impuesto sobre Sociedades es clave para las pymes porque determina cuánto de su beneficio se queda en la empresa y cuánto va a la Hacienda Pública. Aunque existe un tipo general, algunas pymes disfrutan de tipos reducidos o regímenes especiales en función de su tamaño, facturación o edad.
Las sucesivas reformas han introducido deducciones y limitaciones a la compensación de pérdidas, incentivos para la I+D+i y beneficios específicos para empresas de nueva creación. El problema es que estos incentivos, en ocasiones, se vuelven difíciles de aplicar sin asesoramiento especializado.
Una pyme que no planifica su fiscalidad puede terminar pagando más de lo necesario o, peor aún, perder la oportunidad de reinvertir beneficios con ventajas. Por ejemplo, la adecuada planificación de amortizaciones, provisiones y reservas puede suavizar la carga fiscal y mejorar la liquidez en los primeros años de crecimiento.
IRPF, dividendos y plusvalías: el lado del inversor
Para el pequeño inversor, el IRPF es el centro de su relación con el fisco. Dividendos, intereses y plusvalías por venta de acciones, fondos o participaciones en pymes tributan en la base del ahorro con una escala propia. Cada cambio de tipos o de reglas de compensación entre ganancias y pérdidas altera la rentabilidad neta de las inversiones.
Además, algunos incentivos a la inversión en empresas de nueva o reciente creación, como determinadas deducciones, pueden marcar la diferencia entre apostar por una pyme local o destinar el capital a otros activos o mercados. Sin conocer estos detalles, el inversor puede infravalorar oportunidades atractivas o exponerse a un coste fiscal imprevisto en el momento de la desinversión.
También es relevante la planificación temporal: decidir cuándo materializar una plusvalía, cómo compensarla con pérdidas de años anteriores o cómo estructurar la tenencia de participaciones (directamente o a través de sociedades) tiene efectos significativos. Pequeños ajustes, realizados con conocimiento, pueden traducirse en un ahorro notable sin incurrir en prácticas de riesgo.
IVA y flujo de caja: el impuesto que asfixia o impulsa
El IVA no suele cambiar la rentabilidad económica de un negocio a medio plazo, pero sí puede estrangular o aliviar su tesorería. Las pymes actúan como recaudadoras del impuesto, cobrando IVA a sus clientes y soportándolo en sus compras.
Los cambios en tipos, en regímenes especiales o en plazos de declaración afectan a la caja del negocio. Un retraso en el cobro de facturas, combinado con la obligación de ingresar el IVA repercutido, puede crear tensiones financieras graves. En este contexto, la adopción de sistemas de facturación electrónicos, la correcta clasificación de operaciones y la elección del régimen adecuado resultan esenciales.
La pyme que entiende el IVA no solo evita sanciones; también puede diseñar políticas de cobro y pago, así como modelos de facturación, que reduzcan el impacto del impuesto sobre su liquidez diaria.
Desigualdades territoriales y decisiones estratégicas
Uno de los rasgos más llamativos del laberinto fiscal español es la diversidad entre comunidades autónomas. Aunque la mayor parte de los grandes impuestos es estatal, ciertos tributos y bonificaciones autonómicas influyen en el coste fiscal total para inversores y patrimonios.
Estas diferencias pueden llegar a condicionar la localización de la sede social, la residencia fiscal de socios y directivos, e incluso la decisión de heredar o donar participaciones empresariales en un momento u otro. Para una pyme familiar, esto puede suponer la diferencia entre asegurar la continuidad generacional o tener que vender parte del negocio para pagar impuestos.
Los inversores de mayor tamaño ya incorporan esta variable territorial en sus decisiones. Las pymes, en cambio, a menudo la ignoran hasta que el impacto fiscal es evidente. Adelantarse y analizar el mapa fiscal autonómico puede abrir oportunidades de optimización dentro de la legalidad.
Cómo protegerse y sacar partido a los cambios
El laberinto fiscal no desaparecerá a corto plazo, pero sí puede volverse más transitable si inversores y pymes adoptan una actitud proactiva. No se trata de convertirse en expertos tributarios, sino de construir hábitos y sistemas que reduzcan la incertidumbre.
- Revisar anualmente la estructura fiscal de la empresa y de las inversiones personales.
- Contar con un asesor de confianza, actualizado y capaz de explicar en lenguaje claro.
- Registrar con rigor ingresos, gastos y operaciones extraordinarias para aprovechar deducciones.
- Valorar el impacto territorial antes de abrir nuevas sedes, invertir o transmitir participaciones.
Además, la formación financiera básica es una inversión en sí misma. Entender conceptos como tipo efectivo, diferimiento fiscal, amortización, compensación de bases negativas o estructura patrimonial permite dialogar de tú a tú con los asesores y tomar decisiones más informadas.
Errores frecuentes que cuestan dinero
Entre los errores más habituales de pymes y pequeños inversores destacan tres: la improvisación, la falta de documentación y la confusión entre bolsillo personal y empresarial.
Muchos emprendedores toman decisiones fiscales solo cuando llega la campaña de impuestos, sin una planificación previa y realista. El resultado son sorpresas en forma de cuotas elevadas, pérdida de deducciones o imposibilidad de aplicar ciertos beneficios porque no se planificaron a tiempo.
Otro fallo crítico es no guardar o clasificar correctamente las facturas y justificantes. Sin prueba documental, la Administración puede rechazar gastos deducibles o ajustes contables legítimos. Finalmente, mezclar gastos personales y de empresa no solo complica la gestión, también aumenta el riesgo de ajustes y sanciones en caso de inspección.
Convertir el laberinto en una ventaja competitiva
El entorno fiscal español es complejo, pero también es el mismo para todos. La diferencia entre quienes sufren la tributación y quienes la utilizan a su favor está en la actitud y en la calidad de la información que manejan.
Una pyme que planifica su crecimiento con una visión fiscal, que evalúa el impacto de cada inversión y que aprovecha las deducciones y regímenes disponibles puede construir una posición más sólida frente a competidores que solo reaccionan cuando la norma ya ha cambiado.
Del mismo modo, el inversor que entiende cómo tributan sus rendimientos, cómo se compensan pérdidas y ganancias y qué incentivos existen para apoyar a empresas emergentes, no solo mejora su rentabilidad neta: también contribuye a financiar tejido productivo real.
Navegar el laberinto fiscal español exige disciplina, curiosidad y buenos aliados profesionales. Pero, una vez se domina el mapa básico, la fiscalidad deja de ser un enemigo imprevisible y se convierte en un factor más que se puede gestionar, optimizar e incluso convertir en una palanca de crecimiento sostenido para inversores y pymes.