Hipotecas, tipos de interés y burbuja del alquiler: radiografía de la presión financiera sobre los hogares españoles
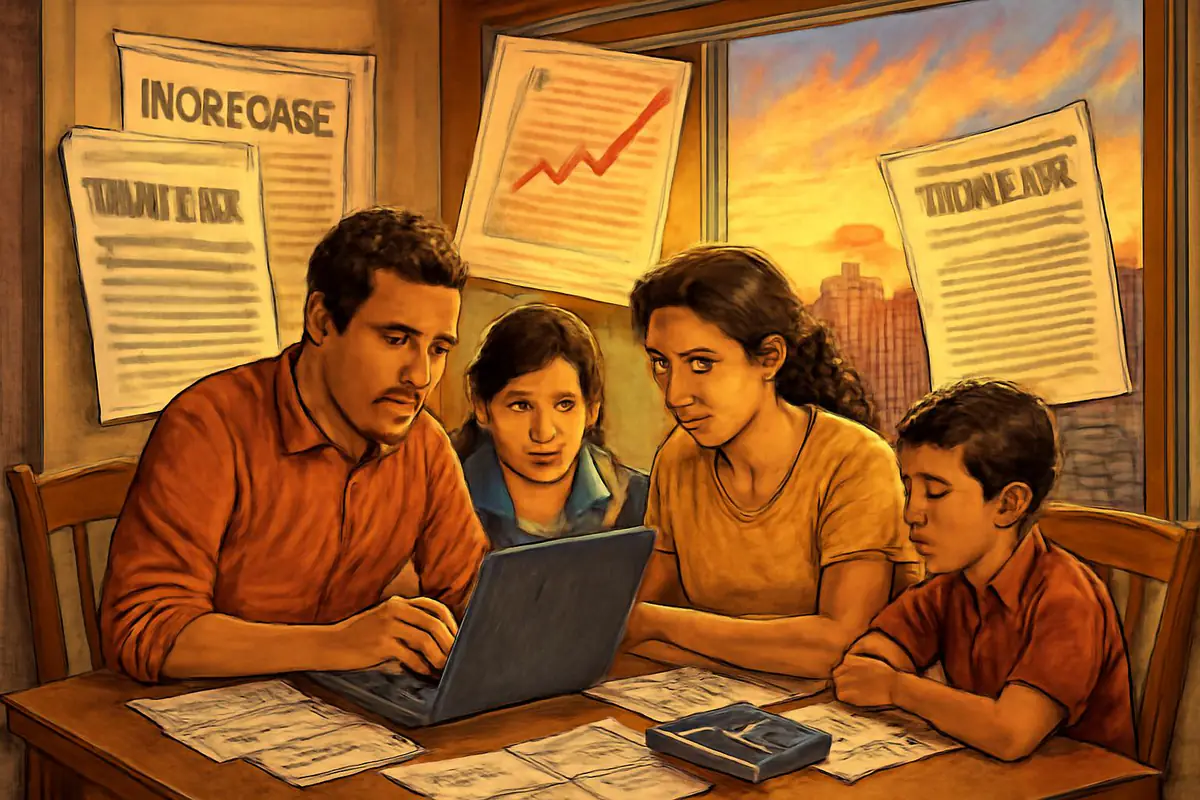
En los últimos años, los hogares españoles han vivido una combinación explosiva: subida de tipos de interés, encarecimiento del crédito, salarios que avanzan lentamente y un mercado del alquiler desbocado. Todo ello ha generado una presión financiera constante sobre las familias, desde jóvenes que buscan su primera vivienda hasta quienes ya tienen hipoteca.
Comprender qué está pasando y cómo protegerse es clave para tomar mejores decisiones. Esta radiografía no solo explica el contexto, también ofrece estrategias prácticas para ganar margen y recuperar cierto control sobre tu economía doméstica.
1. Cómo afectan los tipos de interés a tu hipoteca
La mayoría de las hipotecas en España han sido tradicionalmente de tipo variable, referenciadas al euríbor. Esto implica que cada subida de tipos del Banco Central Europeo se traduce, tarde o temprano, en una cuota hipotecaria más elevada.
Cuando los tipos estaban próximos a cero, muchos hogares se endeudaron con comodidad. El problema llega cuando ese entorno cambia rápido: un incremento de varios puntos en el euríbor puede suponer cientos de euros más al mes para una familia media.
El impacto no solo es financiero, también psicológico: aumenta la incertidumbre, el miedo al futuro y la dificultad para planificar. De pronto, gastos que antes parecían asumibles se convierten en una carga que obliga a recortar en ocio, ahorro o incluso en necesidades básicas.
2. Radiografía rápida: comprar vs alquilar en la España actual
Comprar ya no es tan claramente más barato que alquilar como hace años, pero el alquiler se ha encarecido tanto que muchas personas sienten que ninguna opción es buena. La famosa frase de “tirar el dinero en alquiler” ha dado paso a otra realidad: no todo el mundo puede comprar vivienda, por mucho que lo desee.
En muchas ciudades, el coste del alquiler supera con creces el 30% del ingreso neto del hogar, el umbral que los expertos consideran saludable. En hipotecas, ocurre algo parecido cuando el tipo de interés se dispara: aunque la cuota inicial fuera razonable, las revisiones pueden llevarla a niveles críticos.
Lo más preocupante es que, para una parte creciente de la población, tanto comprar como alquilar supone dedicar una porción excesiva de sus ingresos a la vivienda, reduciendo el margen para ahorro, educación, salud o proyectos de vida.
| Situación | Riesgo principal | Consecuencia habitual |
|---|---|---|
| Hipoteca tipo variable | Subida rápida de tipos | Cuota mensual imprevisible y estrés |
| Hipoteca tipo fijo reciente | Rigidez, pero protección | Estabilidad a cambio de menos flexibilidad |
| Alquiler en zona tensionada | Renovaciones al alza | Riesgo de tener que mudarse |
| Ingreso inestable | Dificultad para negociar | Mayor vulnerabilidad ante impagos |
3. La burbuja del alquiler: por qué te afecta aunque tengas hipoteca
La llamada “burbuja del alquiler” no se limita a quienes viven de alquiler. Afecta a todo el mercado de la vivienda. Cuando suben los alquileres:
- Aumenta la presión sobre quienes buscan comprar, al ver que alquilar tampoco es solución estable.
- Se encarecen muchos pisos de menor calidad, antes accesibles a rentas medias-bajas.
- Crece el interés inversor por comprar vivienda para arrendar, reduciendo la oferta para uso propio.
Este contexto genera una sensación de competición permanente: familias peleando por pisos en ciudades saturadas, estudiantes que no encuentran habitaciones y personas que se ven obligadas a aceptar alquileres lejos del trabajo o en condiciones poco dignas.
Además, la subida de los alquileres marca una especie de “suelo psicológico” a los precios de venta. Si los propietarios perciben que pueden alquilar caro, se muestran menos dispuestos a vender barato. Es un círculo difícil de romper si no se combinan medidas públicas, cambios en el mercado y decisiones individuales más informadas.
4. Estrategias para aliviar la presión de la hipoteca
Si ya tienes una hipoteca y notas la presión creciente, no estás indefenso. Existen opciones que pueden aliviar tus cuotas o, al menos, darte margen para reordenar tus finanzas.
Algunas estrategias prácticas:
- Negociar con tu banco: muchas entidades prefieren flexibilizar condiciones antes que enfrentarse a impagos. Pide una simulación de alargamiento de plazo, carencias temporales o cambios de tipo de interés.
- Considerar la subrogación: trasladar tu hipoteca a otro banco puede suponer un tipo más bajo. Es clave comparar el coste de la operación con el ahorro previsto.
- Pasar de variable a fijo o mixto: si las previsiones apuntan a tipos altos durante años, cerrar un tipo fijo asumible puede darte tranquilidad financiera a largo plazo.
En paralelo, es imprescindible revisar el presupuesto doméstico con lupa. No se trata solo de “ahorrar más”, sino de identificar qué gastos son renegociables: seguros, telecomunicaciones, suministros, suscripciones, deudas al consumo. Cada euro que liberas reduce tu nivel de tensión ante futuras subidas.
5. Sobrevivir (e incluso planificar) en un mercado de alquiler desbocado
Si vives de alquiler, el margen de maniobra parece menor, pero hay pasos concretos que pueden mejorar tu situación. El primero es informarte a fondo: qué dice tu contrato, qué subidas son legales, qué derechos tienes según la normativa vigente.
Al negociar una renovación o un nuevo contrato:
Conviene preparar argumentos sólidos, no solo basados en tus necesidades, sino en la realidad del mercado: precios de pisos similares, estabilidad de tus ingresos, historial de buen pagador y propuestas razonables de duración. A veces, ofrecer mayor estabilidad al propietario (por ejemplo, con un contrato más largo) puede ayudarte a contener subidas abusivas.
También es importante tener un plan B realista: saber qué zonas alternativas podrían ser viables, compartir piso temporalmente o incluso explorar ciudades o pueblos con alquileres más bajos. Mudarse no siempre es posible, pero contemplar ese escenario reduce la sensación de estar atrapado.
6. Construir un colchón de seguridad en tiempos difíciles
En un entorno tan inestable, el ahorro deja de ser un lujo para convertirse en una necesidad estratégica. No se trata de acumular grandes cantidades de la noche a la mañana, sino de crear un pequeño colchón de emergencia que te dé margen ante imprevistos.
Algunas pautas útiles:
- Marcar un objetivo mínimo: por ejemplo, cubrir entre tres y seis meses de gastos básicos (vivienda, alimentación, transporte).
- Automatizar el ahorro: reservar un porcentaje fijo de tus ingresos a comienzos de mes, aunque sea modesto.
- Diferenciar entre ahorro y consumo aplazado: no es lo mismo ahorrar para unas vacaciones que construir un fondo de emergencia.
Aunque parezca difícil ahorrar cuando la vivienda se lleva gran parte del sueldo, incluso cantidades pequeñas, mantenidas en el tiempo, pueden marcar una diferencia crucial si pierdes el empleo, enfermas o afrontas una subida inesperada de la cuota.
7. Recuperar poder de decisión sobre tu futuro
La sensación de que “todo está en contra” —precios al alza, salarios estancados, incertidumbre política y económica— puede llevar al bloqueo. Sin embargo, incluso en un contexto adverso, hay márgenes de acción individuales que suman.
Algunas claves para recuperar iniciativa:
Primero, entender bien tus números: ingresos reales, gastos fijos y variables, deudas, patrimonio y obligaciones futuras. Segundo, definir prioridades: quizá no puedas tenerlo todo ahora, pero sí decidir qué es más importante para ti a corto y medio plazo. Tercero, pedir ayuda cuando sea necesario: asesores financieros, asociaciones de consumidores o servicios públicos de orientación pueden darte información valiosa.
La presión financiera sobre los hogares españoles es real, pero no significa que no tengas opciones. Con información, planificación y ciertas renegociaciones, es posible ganar espacio de maniobra. Tu objetivo no es solo llegar a final de mes, sino construir una estabilidad razonable que te permita mirar al futuro sin miedo permanente.
No controlarás el euríbor ni los precios del alquiler, pero sí puedes fortalecer tus propias decisiones, cuidar tu presupuesto y buscar apoyos cuando los necesites. Cada paso cuenta para transformar la incertidumbre en un plan de vida más sólido y coherente con tus posibilidades y tus sueños.